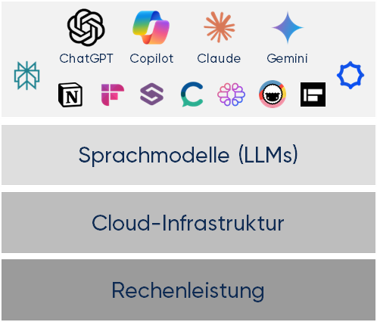
1. Rechenleistung: Nvidias 85 %-Monopol als Hürde
Rechenleistung ist das Fundament jeder KI-Anwendung. Die Kontrolle über spezialisierte Chips entscheidet darüber, wer KI-Systeme trainieren und deployen kann – und wer nicht.
Die Realität: Nvidia kontrolliert ca. 85 % des Halbleitermarktes für KI-Chips.2 Selbst europäische Gigafabriken benötigen diese Technologie. Der European Chips Act der Europäischen Kommission mobilisiert zwar 43 Milliarden Euro3, um Europas Halbleiter-Wettbewerbsfähigkeit zu stärken – doch europäische Newcomer sind derzeit noch nicht stark genug, um die amerikanische Dominanz zu brechen.
2. Cloud-Infrastruktur: 72 % US-Kontrolle über europäische Daten
US-Anbieter wie Microsoft und Google kontrollieren ca. 72 % der europäischen Cloud-Kapazitäten.4 Diese Hyperscaler-Dominanz bedeutet: Europäische Unternehmensdaten landen häufig auf amerikanischen Servern - trotz GDPR-Anforderungen.
Europäische Cloudanbieter gewinnen an Umsatz, die europäischen Produkte hinken jedoch aktuell insbesondere hinsichtlich des Funktionsumfangs und der Skalierbarkeit noch deutlich hinten den amerikanischen Hyperscalern hinterher. Die Abhängigkeit bleibt bestehen.
Weitere Informationen zu den aktuellen Entwicklungen rund um Cloud-Souveränität finden Sie hier.
3. Sprachmodelle: 73 % aus den USA, 15 % aus China
Bei Sprachmodellen ist die Konzentration besonders ausgeprägt. 73 % aller Sprachmodelle der letzten Jahre stammten aus den USA, 15 % aus China – nur 12 % aus Europa.5 Die Entwicklung konzentriert sich auf Tech-Giganten wie OpenAI, Google und Anthropic.
Europäische Alternativen entstehen, sind aber unterfinanziert: Mistral AI (Frankreich) und DeepL (Deutschland) entwickeln leistungsstarke Modelle. Doch die Finanzierungslücke ist erheblich: Während OpenAI über 13 Milliarden USD von Microsoft erhielt, sammelte Mistral AI nur rund 3,2 Milliarden Euro in mehreren Finanzierungsrunden.6, 7 Diese Lücke spiegelt sich in der Innovationsgeschwindigkeit und im Service-Portfolio wider.